

Le point économique
Depositphotos.com Auteur Bushko

Chaque année, la Banque Centrale Européenne (BCE) organise sa grande rencontre qui réunit les banquiers centraux des principales économies mondiales à Sintra au Portugal. Habituellement, cet évènement suscite assez peu l’intérêt des marchés financiers.
Cette année, c’est différent. En effet, si les cambistes avaient encore des doutes après les dernières décisions de politique monétaire, il ne peut désormais plus en avoir : le cycle de durcissement monétaire va continuer. C’est un phénomène global (à quelques exceptions près).
Les banques centrales les plus hawkish (c’est-à-dire celles qui ont clairement indiqué qu’il faut augmenter davantage le loyer de l’argent pour lutter contre l’inflation) sont, par ordre croissant, la Banque du Japon, la Réserve Fédérale américaine (Fed), la BCE et la Banque d’Angleterre (BoE).
Prenons l’exemple de la BCE. Christine Lagarde, sa présidente, a non seulement indiqué que le pic d’inflation n’est probablement pas encore atteint en zone euro (c’est un retour en arrière par rapport à ses interventions ultérieures) mais qu’en plus il va falloir peut-être aller au-delà des attentes du marché pour juguler l’inflation.
Lire aussi : Taux de change : les banques centrales surprennent le marché
Elle a notamment mis l’accent sur la croissance des salaires qui est, selon elle, un nouveau relais de l’inflation dans l’Union. S’ajoute à cela des tensions récentes sur l’énergie qui confirment que la crise énergétique n’est certainement pas totalement terminée.
Le discours du président de la Fed, Jerome Powell, est allé dans le même sens. Il a souligné qu’il y a encore beaucoup d’incertitudes et d’incohérences statistiques concernant l’état réel de l’économie post-Covid.
Par exemple, c’est assez surprenant que la confiance des ménages américains se porte aussi bien en période de forte inflation. Alors que tout le monde ou presque attend une récession aux Etats-Unis, les indicateurs publiés la semaine dernière ne vont pas du tout dans ce sens-là.
Les ventes de maisons neuves ont augmenté le plus rapidement en l’espace d’un an selon les dernières données. Les prix immobiliers ont connu une hausse pour le troisième mois consécutif. Les commandes de biens durables dépassent les attentes. Enfin, la confiance du consommateur est à ses points hauts de 2022.
C’est surprenant. C’est déroutant même. Il semble de plus en plus évident que l’économie post-Covid est plus résiliente qu’il n’y paraît. C’est un vrai défi pour les banquiers centraux puisque la force de la demande constitue un facteur aggravant évident des tensions inflationnistes.
Pour une banque centrale, il n’y a pas beaucoup d’outils actionnables. Le seul moyen pour lutter contre la hausse des prix, c’est d’augmenter le loyer de l’argent. Il n’est donc pas improbable que les attentes en termes de hausses des taux dans les grandes économies mondiales soient sous-estimées cette année (est-ce que la Fed va augmenter ses taux en juillet mais aussi en septembre prochain ?).
Ce qui est certain à ce stade, c’est qu’il n’y aura pas de baisse des taux cette année aux Etats-Unis, à l’inverse de ce que le consensus de marché avait anticipé (première baisse des taux prévue en novembre prochain). L’incertitude au niveau de la politique monétaire va, évidemment, entraîner des répercussions sur le marché des changes à moyen terme.
Pour l’instant, les opérateurs tablent sur une phase de dépréciation du dollar index à partir de la rentrée. Ce n’est en rien certain. D’où l’importance d’adopter une stratégie de couverture qui soit pertinente.
Cette année, c’est différent. En effet, si les cambistes avaient encore des doutes après les dernières décisions de politique monétaire, il ne peut désormais plus en avoir : le cycle de durcissement monétaire va continuer. C’est un phénomène global (à quelques exceptions près).
Les banques centrales les plus hawkish (c’est-à-dire celles qui ont clairement indiqué qu’il faut augmenter davantage le loyer de l’argent pour lutter contre l’inflation) sont, par ordre croissant, la Banque du Japon, la Réserve Fédérale américaine (Fed), la BCE et la Banque d’Angleterre (BoE).
Prenons l’exemple de la BCE. Christine Lagarde, sa présidente, a non seulement indiqué que le pic d’inflation n’est probablement pas encore atteint en zone euro (c’est un retour en arrière par rapport à ses interventions ultérieures) mais qu’en plus il va falloir peut-être aller au-delà des attentes du marché pour juguler l’inflation.
Lire aussi : Taux de change : les banques centrales surprennent le marché
Elle a notamment mis l’accent sur la croissance des salaires qui est, selon elle, un nouveau relais de l’inflation dans l’Union. S’ajoute à cela des tensions récentes sur l’énergie qui confirment que la crise énergétique n’est certainement pas totalement terminée.
Le discours du président de la Fed, Jerome Powell, est allé dans le même sens. Il a souligné qu’il y a encore beaucoup d’incertitudes et d’incohérences statistiques concernant l’état réel de l’économie post-Covid.
Par exemple, c’est assez surprenant que la confiance des ménages américains se porte aussi bien en période de forte inflation. Alors que tout le monde ou presque attend une récession aux Etats-Unis, les indicateurs publiés la semaine dernière ne vont pas du tout dans ce sens-là.
Les ventes de maisons neuves ont augmenté le plus rapidement en l’espace d’un an selon les dernières données. Les prix immobiliers ont connu une hausse pour le troisième mois consécutif. Les commandes de biens durables dépassent les attentes. Enfin, la confiance du consommateur est à ses points hauts de 2022.
C’est surprenant. C’est déroutant même. Il semble de plus en plus évident que l’économie post-Covid est plus résiliente qu’il n’y paraît. C’est un vrai défi pour les banquiers centraux puisque la force de la demande constitue un facteur aggravant évident des tensions inflationnistes.
Pour une banque centrale, il n’y a pas beaucoup d’outils actionnables. Le seul moyen pour lutter contre la hausse des prix, c’est d’augmenter le loyer de l’argent. Il n’est donc pas improbable que les attentes en termes de hausses des taux dans les grandes économies mondiales soient sous-estimées cette année (est-ce que la Fed va augmenter ses taux en juillet mais aussi en septembre prochain ?).
Ce qui est certain à ce stade, c’est qu’il n’y aura pas de baisse des taux cette année aux Etats-Unis, à l’inverse de ce que le consensus de marché avait anticipé (première baisse des taux prévue en novembre prochain). L’incertitude au niveau de la politique monétaire va, évidemment, entraîner des répercussions sur le marché des changes à moyen terme.
Pour l’instant, les opérateurs tablent sur une phase de dépréciation du dollar index à partir de la rentrée. Ce n’est en rien certain. D’où l’importance d’adopter une stratégie de couverture qui soit pertinente.
Le point technique
Autres articles
-
 Taux de change : l’euro sous pression face au dollar [ABO]
-
Taux de change : le yen se renforce, la Thaïlande tire son épingle du jeu [ABO]
-
Change : le yen se renforce, le dollar reste stable, le pétrole s’envole [ABO]
-
Marché des changes : la volatilité reste de mise cette semaine [ABO]
-
Marchés : le conflit au Moyen-Orient renforce le dollar et relance les craintes inflationnistes [ABO]
L’EUR/USD reste en territoire positif en variation annuelle mais l’EUR a nettement reculé face à un dollar américain renforcé en raison des perspectives de hausses de taux de la Fed. Nous estimons que la paire pourrait évoluer dans un grand range au cours du deuxième semestre entre 1,0500 et 1,1250.
L’euro continue d’afficher une solide performance face à la couronne suédoise (SEK). Cette dernière a atteint un nouveau point bas face à la monnaie unique. Depuis le début de l’année, l’EUR/SEK a augmenté de plus de 5%. Le potentiel haussier n’est certainement pas encore terminé.
Nous avons une cible à 12,00 contre 11,80 actuellement. Les déboires économiques de la Suède continuent de peser lourdement sur la devise nationale.
Enfin, la tendance est toujours positive pour l’euro face au yen japonais (hausse déjà de plus de 12% depuis le mois de janvier). Il faut toutefois faire attention à de possibles prises de bénéfices. Ce serait logiquement après une telle progression.
L’euro continue d’afficher une solide performance face à la couronne suédoise (SEK). Cette dernière a atteint un nouveau point bas face à la monnaie unique. Depuis le début de l’année, l’EUR/SEK a augmenté de plus de 5%. Le potentiel haussier n’est certainement pas encore terminé.
Nous avons une cible à 12,00 contre 11,80 actuellement. Les déboires économiques de la Suède continuent de peser lourdement sur la devise nationale.
Enfin, la tendance est toujours positive pour l’euro face au yen japonais (hausse déjà de plus de 12% depuis le mois de janvier). Il faut toutefois faire attention à de possibles prises de bénéfices. Ce serait logiquement après une telle progression.
|
SUPPORTS HEBDO |
RESISTANCES HEBDO |
||
|
S1 |
S2 |
R1 |
R2 |
EUR/USD |
1,0699 |
1,0620 |
1,0990 |
1,1150 |
EUR/GBP |
0,8434 |
0,8389 |
0,8780 |
0,8904 |
EUR/CAD |
1,4299 |
1,4150 |
1,4599 |
1,4680 |
EUR/JPY |
154,50 |
151,99 |
159,10 |
160,00 |
Les annonces à suivre
Focus sur les USA cette semaine !
Beaucoup d’indicateurs vont être publiés, mais le plus important est incontestablement le rapport sur l’emploi du Département du Travail américain (publication vendredi). C’est une publication suivie de près par les cambistes qui crée de la volatilité sur les paires en USD.
Les dernières publications sur le marché du travail américain ont confirmé que la dynamique est très positive. Cela laisse les mains libres à la Fed pour augmenter ses taux. Si la tendance persiste, la prochaine réunion de la Fed en juillet devrait aboutir à une nouvelle augmentation du loyer de l’argent d’au moins 25 points de base, ce qui devrait soutenir le dollar.
Beaucoup d’indicateurs vont être publiés, mais le plus important est incontestablement le rapport sur l’emploi du Département du Travail américain (publication vendredi). C’est une publication suivie de près par les cambistes qui crée de la volatilité sur les paires en USD.
Les dernières publications sur le marché du travail américain ont confirmé que la dynamique est très positive. Cela laisse les mains libres à la Fed pour augmenter ses taux. Si la tendance persiste, la prochaine réunion de la Fed en juillet devrait aboutir à une nouvelle augmentation du loyer de l’argent d’au moins 25 points de base, ce qui devrait soutenir le dollar.
Jour |
Heure |
Pays |
Indicateur |
A quoi s’attendre ? |
Impact |
03/07 |
16:00 |
Etats-Unis |
Créations d’emplois non agricoles ADP (Juin) |
Précédent à 278k. |
Moyen |
06/07 |
14:15 |
Etats-Unis |
Confiance des consommateurs du Conference Board (Juin) |
Hausse de 25 points de base. |
Faible |
06/07 |
16:00 |
Etats-Unis |
Indice ISM non manufacturier (Juin) |
Précédent à 50,3. |
Moyen |
07/07 |
14:30 |
Etats-Unis |
Rapport sur l’emploi américain du Département du Travail (Juin) |
Taux de chômage à 3,7% et créations d’emplois à 339k en mai. |
Elevé |
Retrouvez toutes les chroniques de Mondial Change en cliquant ici
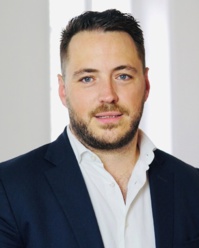
Hubert Bigeard - DR
Mondial Change est un établissement financier français, fondé en 2015, spécialisé dans la gestion des paiements internationaux et du risque de change.
Mondial Change accompagne notamment de nombreux acteurs du tourismes, agences de voyages, groupistes, tour-opérateurs, réceptifs...
www.mondialchange.com
Contact : hubert@mondialchange.com
Mondial Change accompagne notamment de nombreux acteurs du tourismes, agences de voyages, groupistes, tour-opérateurs, réceptifs...
www.mondialchange.com
Contact : hubert@mondialchange.com